▼特定の資産の買換えの場合の課税の特例(第9号)における買換資産の範囲及び面積要件の判定について(文書回答事例)(平成28年10月20日)(平成28年11月2日)

措置法65条の8(特定の事業用資産の買換え特例)は、要件を満たせば譲渡益の80%を繰り延べてくれるという特例です。ちなみにこの特例の中の「9号買換え」の主な要件は次のとおりです。
・譲渡の日の属する年の1月1日において所有期間が10年超
・国内にある事業用の土地等や建物を平成29年3月31日までに譲渡して、国内にある土地等、建物又は構築物を取得すること
・土地等への買換えの場合は、事務所等の一定の建築物等の敷地の用に供されているもののうちその面積が300�岼幣紊療效呂妨堕�
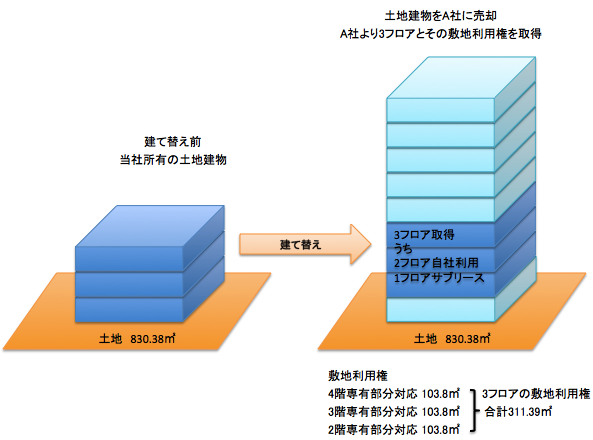
▼今回の事前照会は、このような買換えについて、「9号買換え」の適用要件を満たすかどうかを確認するものでした。

つまり
・取得した物件をサブリース(転貸)する場合でも「特定施設」の敷地という要件を満たすと理解してよいか?
・3つのフロアが別々の区分所有建物の敷地利用権について、300�岼幣紊�否の判定は、3フロアの合計面積で行って差し支えないか?
を問うものでしたが、すべて照会のとおりとして差し支えないという回答がなされました。
この結論が出たポイントですが
・「特定施設」とは事務所、工場、作業場、研究所、営業所、店舗、倉庫、住宅その他これらに類する施設(福利厚生施設に該当するものを除くとされている)と定義され、所有や使用の主体が誰かを規定していない。つまり、転貸後、転借人が事務所として利用する予定であると考えられることから、3フロアとも事務所の用に供され、3フロアのすべての敷地利用権が、特定施設の敷地の用に供されられる土地等に該当する。
・一の取引で3つの区分所有権等をまとめて取得した場合は、3フロアの敷地利用権の面積の合計額311.39�屬婆明冤弖錣糧縦蠅鬚垢襦�ということのようです。
※ブログランキングに参加しています!
※昨年12/11に私の2冊目の著書が発売されました!本屋さんなどで見かけましたら、まずはお手にとって頂けるだけでも、とても嬉しいです(^^)
2015-12-11
http://blog.kimutax.com/houjin-kaikae-9-kaitou特定の資産の買換え特例(第9号)に関する文書回答〜転貸する場合・区分所有建物を取得した場合の面積要件の判定【東京国税局】

 日刊 > 税務ニュース


コメント